DÖVİZ DÖNÜŞÜM DESTEĞİNDE BEKLENTİLER VE GERÇEKLER
Yüzde 3’lük Destek, 100 TL’lik İhracata 60 Kuruş Olarak Yansıyabiliyor
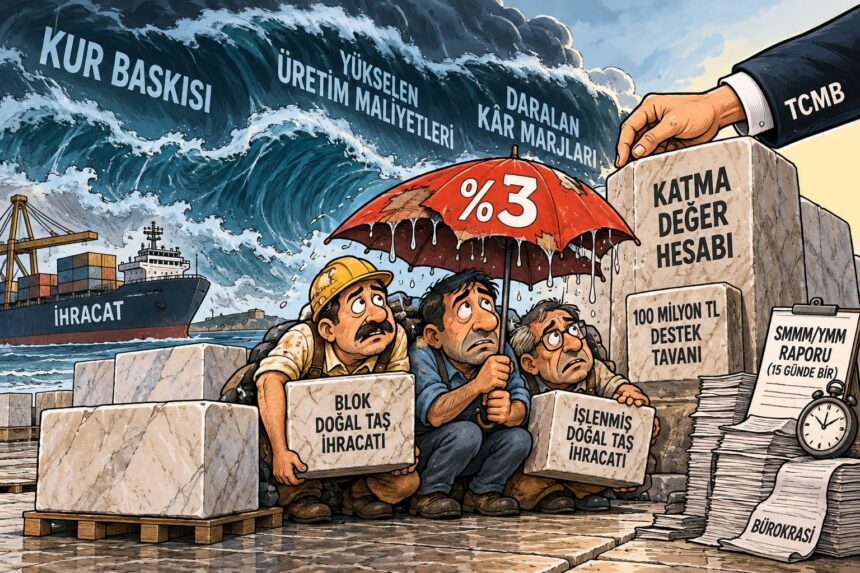
İhracatçılara sağlanan yüzde 3’lük döviz dönüşüm desteğinde değişen hesaplama yöntemi, teşvikin gerçek ekonomik karşılığını tartışmaya açtı. Faaliyet kârı ve işçilik giderleri üzerinden hesaplanan katma değer sınırlaması nedeniyle, 100 TL’lik ihracat gelirine karşılık sağlanabilecek destek, örnek bir işletmede yalnızca 60 kuruşa kadar geriliyor. Kur baskısı, yükselen maliyetler ve daralan kâr marjlarıyla mücadele eden doğal taş endüstrisi açısından yeni düzenleme önemli soru işaretleri yaratıyor.
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB), ihracat gelirlerini Türk Lirası’na dönüştüren firmalara sağladığı yüzde 3’lük döviz dönüşüm desteğinde yapılan değişiklikler, ihracatçıların yararlanabileceği teşvikin gerçek büyüklüğünü yeniden gündeme taşıdı.
Düzenlemeyle destek oranı yüzde 3 olarak korunurken, destek kapsamında değerlendirilebilecek döviz tutarının hesaplanma yöntemi değiştirildi.
Yeni sistemde firmaların faaliyet kârı ve işçilik giderleri üzerinden hesaplanan katma değer, destekten yararlanabilecekleri döviz tutarının belirlenmesinde esas alınıyor.
Bu durum, ihracat gelirlerinin tamamının değil, belirli koşullarla sınırlandırılmış bir bölümünün teşvik kapsamına girebilmesi anlamına geliyor.
Başka bir ifadeyle, destek oranı değişmedi. Ancak desteğin uygulanabileceği tutar daraltıldı.
100 TL’lik ihracata yalnızca 60 kuruş destek!
Yeni hesaplama yönteminin ihracatçı açısından ne anlama geldiğini görmek için basit bir örnek yeterli.
Bütün cirosunu ihracattan elde eden bir şirket düşünelim.
Bu şirketin her 100 TL’lik ihracat gelirine karşılık yüzde 10 faaliyet kârı ve yüzde 10 işçilik gideri bulunduğunu varsayalım.
Bu durumda şirketin faaliyet kârı 10 TL, işçilik gideri de 10 TL olacak. İki kalemin toplamından oluşan katma değer ise 20 TL’ye ulaşacak.
İşte kritik nokta burada ortaya çıkıyor.
Şirketin ihracattan elde ettiği 100 TL karşılığı dövizin tamamı değil, yalnızca 20 TL’lik bölümü yüzde 3’lük döviz dönüşüm desteğinin hesabına esas alınabilecek.

20 TL’nin yüzde 3’ü ise yalnızca 60 kuruş.
Sonuç olarak ihracatçı, 100 TL’lik döviz geliri karşılığında 3 TL değil, yalnızca 60 kuruş destek alabilecek.
Başka bir ifadeyle, yüzde 3 olarak açıklanan teşvikin toplam ihracat gelirine oranı yüzde 0,6’ya, yani binde 6’ya geriliyor.
Bu hesaplama, dönemsel katsayılar ve diğer sınırlamalar dikkate alınmadan, yalnızca katma değer esasına göre yapılmış varsayımsal bir örnek.
Dolayısıyla bazı işletmelerin fiilen yararlanabileceği destek daha da düşük kalabilir.
Burada önemli bir ayrım bulunuyor: Şirketin döviz gelirinin tamamını Türk Lirası’na dönüştürmesi ile dönüştürdüğü tutarın tamamı üzerinden destek alması aynı şey değil.
Kâr azaldıkça destek de azalıyor
Yeni hesaplama yönteminin tartışmaya açık en önemli yönlerinden biri, faaliyet kârının destek hesabında belirleyici unsurlardan biri olması.
İhracatçılar uluslararası pazarlarda müşteri kaybetmemek, mevcut pazar paylarını korumak ve üretim kapasitelerini sürdürebilmek amacıyla zaman zaman düşük kâr marjlarıyla çalışmak zorunda kalıyor.
Ancak faaliyet kârı azaldığında, diğer koşullar sabitken destek hesabına esas alınan katma değer de azalabiliyor.
Bu durum dikkat çekici bir ekonomik çelişki yaratıyor.
Çünkü işletmenin kârlılığı düştüğünde finansman ve destek ihtiyacı artabilirken, yararlanabileceği teşvik tutarı da daralabiliyor.
Kârı azalan ihracatçının desteği de azalacaksa, teşvik en çok ihtiyaç duyulduğu dönemde ne kadar etkili olabilecek?
Doğal taş endüstrisinde durum daha da hassas
Türkiye’nin doğal taş endüstrisi, uluslararası pazarlarda giderek sertleşen rekabet koşullarıyla karşı karşıya.
Enerji, işçilik, makine, sarf malzemesi, finansman ve lojistik maliyetlerindeki artışlar, özellikle ihracata yönelik üretim yapan işletmelerin kârlılığını baskılıyor.
Bunun yanında döviz kuru ile Türk Lirası cinsinden üretim maliyetleri arasındaki dengesizlik, ihracatçıların fiyat oluşturma gücünü sınırlandırıyor.
Doğal taş endüstrisinin kendi içinde de farklı maliyet yapıları bulunuyor.
Blok doğal taş ihracatı yapan işletmeler ile levha, ebatlı ürün ve mimari uygulamalara yönelik işlenmiş doğal taş üreten tesislerin işçilik ve faaliyet giderleri aynı değil.
Blok ihracatında işçilik maliyetlerinin toplam satışlar içindeki payı görece düşük kalabilirken, işlenmiş doğal taş üretiminde işçilik ve teknoloji yoğunluğu artıyor.
Ancak işlenmiş ürün üreten işletmelerde de enerji, ekipman, bakım, reçine, elmas tel ve diğer üretim girdileri önemli maliyet unsurları oluşturuyor.
Bu nedenle her işletmenin katma değer hesabı farklı sonuç verebiliyor.
Yüksek ihracat hacmine ulaşan bir işletmenin, aynı oranda yüksek döviz dönüşüm desteği alabileceği anlamına gelmiyor.
100 milyon TL’lik tavan büyük ihracatçıyı da sınırlıyor
Düzenlemeyle firma başına yıllık toplam döviz dönüşüm desteği için 100 milyon TL’lik üst sınır öngörülüyor.
Bu sınır, özellikle yüksek ihracat hacmine sahip büyük sanayi kuruluşları açısından destek tutarının büyümesini sınırlayan bir unsur oluşturuyor.
Burada dikkat edilmesi gereken nokta, 100 milyon TL’lik sınırın ihracat gelirine değil, alınabilecek toplam destek ödemesine ilişkin olması.
Dolayısıyla düzenlemenin büyük ihracatçılar üzerindeki etkisi, şirketlerin ihracat büyüklükleri ve katma değer hesaplarıyla birlikte değerlendirilmeli.
Yüzde 10’luk döviz pozisyonu şartı
Yeni uygulamada işletmelerin likit döviz varlıklarına ilişkin yüzde 10’luk bir sınır da bulunuyor.
Firmaların likit döviz varlıklarının, net satış hasılatı ile aktif toplamından büyük olanına oranının yüzde 10’u aşmaması gerekiyor.
Önceki uygulamadaki döviz almama taahhüdünün kaldırılması, işletmelerin döviz işlemlerinde hareket alanını artırabilecek olumlu bir değişiklik.
Buna karşılık yeni pozisyon şartı, firmaların döviz varlıklarını ve finansal yapılarını daha yakından takip etmelerini gerektiriyor.
Özellikle ithal makine ve ekipman kullanan, yabancı para yükümlülükleri bulunan doğal taş işletmeleri açısından bu koşulun uygulamadaki etkisi önem taşıyor.
Bürokrasi desteğin önüne mi geçiyor?
Yeni düzenlemenin tartışılan bir diğer yönü ise belge ve raporlama yükümlülükleri.
Döviz pozisyonuna ilişkin bildirimin serbest muhasebeci mali müşavir veya yeminli mali müşavir tarafından onaylanması gerekiyor.
Bu belgenin 15 günlük geçerlilik süresi, destekten düzenli yararlanmak isteyen işletmeler açısından tekrarlanan bir işlem yükü doğurabiliyor.
Özellikle küçük ve orta ölçekli ihracatçılar için muhasebe hizmetleri, raporlama giderleri ve idari süreçler, elde edilecek desteğin ekonomik karşılığını azaltabilecek unsurlar arasında bulunuyor.
Burada temel soru şu:
Bir işletmenin destekten yararlanmak için katlandığı maliyet, elde edeceği teşvikin ne kadarını tüketiyor?
Çünkü bir teşvikin gerçek değeri yalnızca ödeme tutarıyla değil, işletmeye sağladığı net ekonomik faydayla ölçülür.
Katma değeri artırmak doğru, ancak…
Türkiye’nin ihracatında katma değeri yüksek üretimin teşvik edilmesi önemli bir ekonomik hedef.
Doğal taş endüstrisi açısından da blok ihracatından işlenmiş ürünlere, mimari tasarıma, ileri üretim teknolojilerine ve markalı ürünlere yönelmek uluslararası rekabet gücünü artırabilecek stratejik bir tercih.
Ancak katma değeri artırmak için yapılacak yatırımların da finansmana ihtiyacı bulunuyor.
Bir doğal taş işleme tesisinin daha gelişmiş kesim teknolojilerine, otomasyon sistemlerine, enerji verimliliğine veya çevreci üretim modellerine yatırım yapabilmesi için güçlü bir mali yapıya sahip olması gerekiyor.
Kârlılığı azalan, finansman maliyetleri yükselen ve uluslararası pazarlarda fiyat rekabetiyle mücadele eden işletmelerin bu dönüşümü gerçekleştirmesi kolay değil.
Dolayısıyla katma değeri artırmayı hedefleyen teşvik politikaları ile işletmelerin mevcut finansal koşulları arasında bir denge kurulması gerekiyor.
Teşvikin büyüklüğü değil, gerçek etkisi önemli
Döviz dönüşüm desteğinde yapılan değişiklikler, Türkiye’nin ihracat politikaları açısından daha geniş bir tartışmayı da beraberinde getiriyor.
Bir teşvikin yüzde 3 olarak açıklanması, her ihracatçının toplam döviz gelirinin yüzde 3’ü kadar destek alacağı anlamına gelmiyor.
Destek kapsamına alınabilecek tutar, katma değer hesabı, yıllık tavan, döviz pozisyonu koşulları ve bürokratik yükümlülükler, teşvikin gerçek ekonomik etkisini belirliyor.
100 TL’lik ihracat gelirine karşılık yalnızca 60 kuruş destek alınabilen varsayımsal bir hesaplama, ilan edilen oranla fiili ekonomik karşılık arasındaki farkı açık biçimde gösteriyor.
Üstelik bu hesaplama, diğer sınırlamalar devreye girmeden ortaya çıkıyor.
Türkiye’nin doğal taş ihracatçıları açısından asıl mesele, yalnızca teşvik oranı değil; üretimlerini, istihdamlarını ve uluslararası rekabet güçlerini koruyabilmelerine sağlayacağı katkı.
Dağ fare doğurdu mu?
Yüzde 3’lük döviz dönüşüm desteği, ilk bakışta ihracatçı açısından önemli bir teşvik olarak değerlendirilebilir.
Ancak hesaplama yönteminin ayrıntılarına inildiğinde, bu oranın her işletmenin toplam ihracat gelirine aynı ölçüde yansımadığı görülüyor.
Özellikle düşük kâr marjlarıyla çalışan işletmeler açısından katma değer sınırlaması, desteğin ekonomik karşılığını önemli ölçüde azaltabiliyor.
İhracatçının kur baskısı, yükselen üretim maliyetleri ve finansman güçlükleriyle mücadele ettiği bir dönemde, teşvik mekanizmasının gerçek etkisinin sorgulanması kaçınılmaz.
Çünkü ihracatçı için önemli olan, açıklanan desteğin büyüklüğü değil, bu desteğin işletmenin bilançosuna ne kadar katkı sağladığıdır.
Fırtına büyürken şemsiye küçülüyorsa, üzerinde yüzde 3 yazmasının ne kadar anlamı kalır?
Stone Times | Ekonomi ve Sektör Analizi