Çin’in ihracat politikalarında köklü değişiklikler
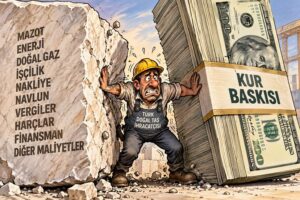
Çin, belirli doğal taş ve mineral yapı malzemelerinde ihracat KDV iadesini 1 Nisan 2026 itibarıyla kaldırdı. Karar, ihracatçıların maliyetlerini ve kârlılığını doğrudan etkilerken fiyatlandırma stratejilerinden yurtdışı üretim yatırımlarına kadar uzanan yeni arayışları gündeme taşıdı. Gelişmiş CNC makinelerinin ihracatına ilişkin kontrol düzenlemeleri ise Çin doğal taş ve makine sektörlerinin geleceğinde dikkatle izlenmesi gereken bir başka gelişme.
Çin doğal taş sektöründe yeni bir dönem başladı.
Dünyanın en önemli doğal taş üretim, işleme ve ihracat merkezlerinden biri olan Çin, belirli taş ve mineral yapı malzemelerine uygulanan ihracat KDV iadesini kaldırdı. İlk bakışta vergi politikasına ilişkin bir düzenleme gibi görünen bu kararın etkileri, uluslararası doğal taş ticaretinin farklı alanlarına uzanabilir.
Üretim maliyetleri, ihracat fiyatları, şirketlerin kâr marjları, katma değeri yüksek ürünlere yönelim ve yurtdışındaki üretim yatırımları, bu değişimin ardından daha fazla önem kazanan başlıklar arasında.
Bununla birlikte Çin’in doğal taş ve taş işleme makineleri sektörünü ilgilendiren bir başka gelişme daha bulunuyor: Belirli yüksek performanslı CNC makineleri, yazılımları ve teknolojilerine ilişkin ihracat kontrol düzenlemeleri.
Stone Times, bu gelişmeleri resmî kararlar, şirketlerin kamuoyuna açıkladığı uygulamalar ve sektörün geleceğine ilişkin olası etkiler çerçevesinde inceliyor.
Yüzde 13’ten yüzde 9’a, ardından sıfıra
Çin, son yıllarda bazı kaynak yoğun ve düşük katma değerli ürünlere yönelik ihracat KDV iadesi uygulamalarını kademeli olarak daraltıyor.

Çin Maliye Bakanlığı ve Devlet Vergi İdaresi tarafından Kasım 2024’te yayımlanan 15 sayılı düzenlemeyle, belirli metal dışı mineral ürünlerin ihracat KDV iadesi oranı 1 Aralık 2024 tarihinden itibaren yüzde 13’ten yüzde 9’a düşürüldü. Bu düzenlemenin kapsamına doğal taşla bağlantılı çeşitli gümrük tarife kodları da girdi.
Ocak 2026’da yayımlanan 2 sayılı yeni düzenlemeyle ise ekli listede yer alan belirli ürünler için ihracat KDV iadesi 1 Nisan 2026 tarihinden itibaren tamamen kaldırıldı. Böylece kapsamdaki bazı taş ve ilgili ürünlerde yüzde 13’ten yüzde 9’a, ardından sıfıra uzanan bir değişim yaşandı.
Ancak bu karar, Çin’in bütün doğal taş ürünlerinde ihracat KDV iadesini aynı şekilde kaldırdığı anlamına gelmiyor. Düzenlemeler sektörün genel adına göre değil, belirli ürünlere ve gümrük tarife kodlarına göre uygulanıyor. Dolayısıyla ihracatçılar açısından belirleyici olan, ticarete konu ürünün hangi tarife koduyla sınıflandırıldığı ve ilgili düzenlemelerin kapsamına girip girmediği.
33 doğal taş türü değil, 33 gümrük kodu
Yeni düzenleme hakkında yapılan bazı değerlendirmelerde, 33 doğal taş türünün ihracat KDV iadesinin kaldırıldığı yönünde ifadeler kullanılıyor. Oysa bu tanımlama teknik olarak doğru değil.
Düzenlemenin ilgili bölümünde doğal taş ve mineral yapı malzemeleriyle bağlantılı 33 gümrük tarife kodu bulunuyor. Ancak bunların tamamı doğal taş ürünlerini kapsamıyor.
Mermer, traverten, granit, arduvaz ve çeşitli işlenmiş taş ürünlerinin yanı sıra aşındırıcı malzemeler, bazı mineral esaslı yapı ürünleri, beton ve çimento ürünleri ile yapay taş gibi farklı ürün grupları da ilgili sınıflandırmalarda yer alabiliyor.
Bu nedenle 33 gümrük kodunu, 33 farklı doğal taş türü olarak değerlendirmek yanıltıcı olur. Uluslararası ticarette vergisel uygulamaların ürünlerin ticari isimlerine değil, resmî gümrük sınıflandırmalarına dayanması, bu ayrımı özellikle önemli kılıyor.
İhracat fiyatları yüzde 9 artacak mı?
İhracat KDV iadesinin kaldırılmasının ardından en çok merak edilen konulardan biri, Çinli üreticilerin satış fiyatlarında nasıl bir değişim yaşanacağı.
Ancak yüzde 9 oranındaki vergi iadesinin kaldırılması, ihracat fiyatlarının otomatik olarak yüzde 9 artacağı anlamına gelmiyor. Çünkü ihracat KDV iadesi, satış fiyatına doğrudan eklenen bir vergi değil; belirli koşullarda ihracatçıya sağlanan bir vergi iadesi mekanizması.
Dolayısıyla yeni düzenlemenin şirketlere yansıyan gerçek maliyeti; üretim giderlerine, girdi KDV’sine, ürünün maliyet yapısına, şirketin kâr marjına ve müşterileriyle olan ticari ilişkilerine göre değişebiliyor.
Bazı üreticiler satış fiyatlarını artırarak ilave maliyetin bir bölümünü müşterilerine yansıtabilir. Bazıları kâr marjlarını daraltabilir veya tedarikçileriyle yeniden fiyat görüşmeleri yapabilir. Üretim verimliliğinin artırılması, ürün portföyünün yeniden düzenlenmesi ve katma değeri yüksek ürünlere yönelinmesi de seçenekler arasında.
Bu nedenle yeni dönemin asıl sorusu, Çin’den ihraç edilen taşların fiyatının ne kadar artacağı değil, ortaya çıkan maliyet yükünün üretici, ihracatçı, tedarikçi ve yabancı alıcı arasında nasıl paylaşılacağı.
Wanli Stone örneği: Maliyet baskısına karşı yeni stratejiler
Düzenlemenin şirketler üzerindeki etkilerini anlamak açısından Çinli doğal taş şirketi Wanli Stone’un kamuoyuna açıkladığı bilgiler önemli bir örnek oluşturuyor.
Şirketin 2026 yılı yarıyıl faaliyet raporunda, ihracat KDV iadesinin kaldırılmasının belirli taş ürünlerinin ihracat maliyetlerini artırdığı ve kârlılık üzerinde baskı oluşturduğu belirtiliyor.
Wanli Stone, bu gelişme karşısında yurtdışındaki müşterileriyle fiyat görüşmeleri gerçekleştirdiğini ve ürün satış fiyatlarında makul artışlara giderek yeni maliyetlerin bir bölümünü müşterileriyle paylaşmayı hedeflediğini açıkladı.
Şirketin üzerinde durduğu bir başka konu ise ihracat ürünlerinin yapısının değiştirilmesi. Wanli Stone, katma değeri yüksek ürünlerin satış içindeki payını artırarak ürün başına elde edilen geliri ve kârlılığı geliştirmeye yönelik çalışmalarını sürdürüyor.
Bu açıklamalar, vergi iadesinin kaldırılmasının şirketlerin ticari kararlarını nasıl etkileyebileceğine ilişkin somut bir örnek sunuyor. Ancak tek bir şirketin uygulamalarından hareketle Çin doğal taş sektöründeki bütün üreticilerin aynı stratejiyi izlediği sonucuna varmak doğru değil.
Düşük kâr marjlı ürünlerde baskı artabilir
Yeni düzenlemenin etkilerinin bütün ürün gruplarında aynı düzeyde hissedilmesi beklenmiyor. Özellikle düşük kâr marjlarıyla çalışan, yoğun fiyat rekabetine dayanan ve ürün farklılaştırma imkânı sınırlı olan işletmeler daha fazla baskıyla karşılaşabilir.
Bu tür ürünlerde maliyet artışının satış fiyatlarına yansıtılması sipariş kaybı riskini artırırken, fiyatların sabit tutulması üreticilerin kârlılığını azaltabilir.
Katma değeri yüksek ürünlerde ise tasarım, özel üretim, ileri işleme teknikleri ve ürün farklılaştırması sayesinde fiyatlandırma açısından daha geniş bir hareket alanı bulunabilir.
Bu durum, bazı Çinli üreticilerin geleneksel ürün gruplarının yanı sıra özel ölçülü ve şekilli taş işleme, taş mobilyalar, mimari uygulamalar, sanatsal oyma ve heykel çalışmaları, özel yüzey işlemleri ve ileri işlenmiş ürünlere daha fazla ağırlık vermesine yol açabilir.
Ancak mevcut veriler, Çin doğal taş sektörünün tamamında böyle bir dönüşümün gerçekleştiğini söylemek için yeterli değil. Şimdilik görülen, bazı şirketlerin maliyet baskısına karşı ürünlerinin katma değerini artırmaya çalıştığı.
Çinli şirketler üretimlerini yurtdışına mı taşıyor?
İhracat maliyetlerindeki değişimin gündeme getirdiği bir başka konu, Çinli şirketlerin yurtdışındaki üretim yatırımları.
Bazı Çinli doğal taş şirketleri, uluslararası pazarlara daha yakın olmak ve üretim ile teslimat süreçlerini çeşitlendirmek amacıyla başka ülkelerde işleme ve üretim kapasiteleri oluşturuyor. Wanli Stone bu konuda da dikkat çekici bir örnek.
Şirketin 2026 yılı yarıyıl faaliyet raporunda, Vietnam’daki üretim tesisinin faaliyetlerini sürdürdüğü, Kamboçya’daki üretim tesisinin kurulması ve faaliyete alınmasına yönelik çalışmaların ise devam ettiği belirtiliyor.
Bu yatırımların arkasında yalnızca ihracat KDV iadesi bulunmuyor. Pazarlara yakınlık, ticaret koşulları, yerel üretim imkânları, teslimat süreleri ve şirketlerin uluslararası büyüme hedefleri de yurtdışı üretim kararlarında etkili olabiliyor.
Dolayısıyla bu gelişmeler, Çin doğal taş sanayisinin kitlesel biçimde başka ülkelere taşındığı anlamına gelmiyor. Mevcut bilgiler, bazı Çinli şirketlerin üretim ve işleme faaliyetlerini farklı ülkelere yayarak daha çeşitlendirilmiş bir uluslararası tedarik yapısı oluşturmaya çalıştığını gösteriyor.
Rekabetin geleceği: Düşük fiyat mı, katma değer mi?
Çin’in doğal taş sektöründeki geleneksel rekabet avantajları arasında büyük üretim kapasitesi, gelişmiş işleme altyapısı ve geniş tedarik zinciri bulunuyor.
Ancak ihracat maliyetlerinin değişmesi, şirketlerin uluslararası pazarlarda hangi özellikleriyle rekabet edeceği sorusunu daha önemli hâle getiriyor. Gelecekte yalnızca düşük fiyat sunmak yeterli olacak mı? Yoksa tasarım, ileri işleme teknolojileri, otomasyon, özel üretim kapasitesi ve teslimat performansı daha belirleyici unsurlar hâline mi gelecek?
Bazı şirketlerin açıkladığı uygulamalar, katma değeri yüksek ürünlere yönelmenin önemli bir stratejik seçenek olarak değerlendirildiğini gösteriyor. Bu gelişme, Çin doğal taş sektöründe rekabetin yalnızca fiyat üzerinden değil, üretim teknolojisi, ürün farklılaştırması ve uluslararası tedarik organizasyonu üzerinden de şekillenebileceğine işaret ediyor.
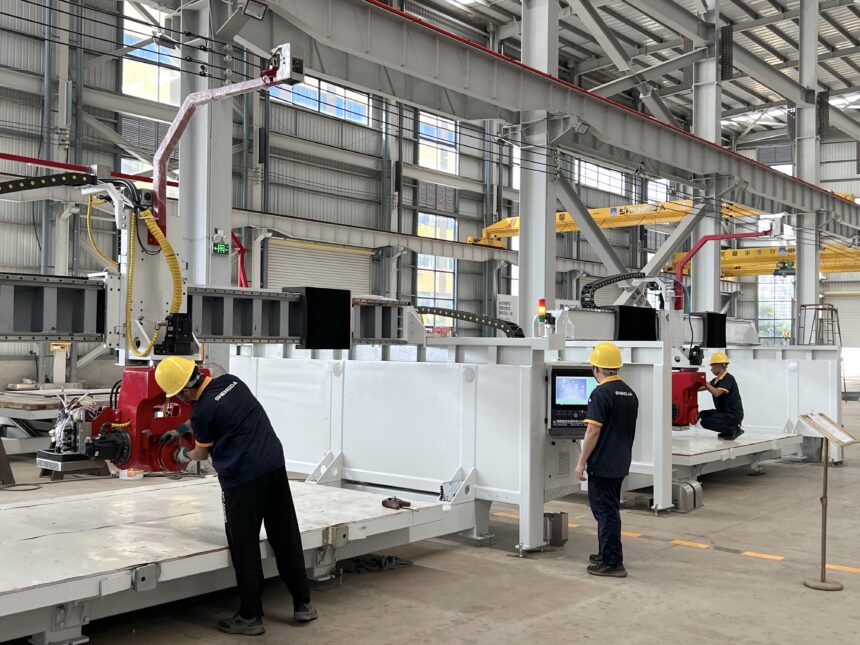
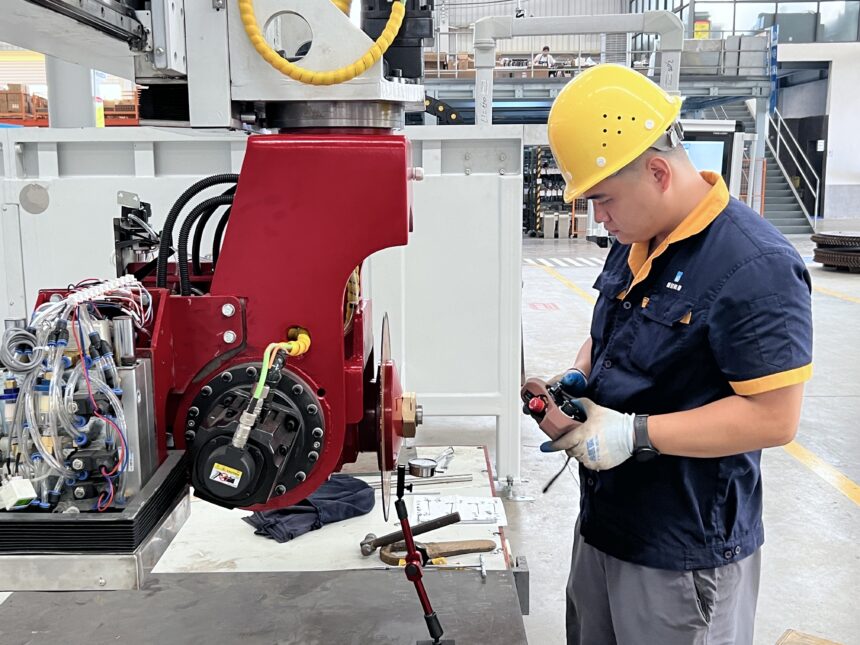
Bu noktada doğal taş sektörünün önemli bir başka alanı gündeme geliyor: taş işleme makineleri.
CNC makinelerinde ihracat kontrolü: Her beş eksenli makine kapsamda değil
Çin’in 2026 yılı Çift Kullanımlı Ürünler ve Teknolojiler İthalat-İhracat Lisans Yönetimi Kataloğu, 1 Ocak 2026 tarihinde yürürlüğe girdi. Düzenleme, belirli teknik özelliklere sahip makine ve teknolojilerin ihracatında kontrol ve lisans gerekliliklerini içeriyor.
Ancak sektör açısından özellikle açıklığa kavuşturulması gereken bir konu bulunuyor: Her beş eksenli CNC makinesi otomatik olarak ihracat lisansı kapsamına girmiyor.
Bir makinenin yalnızca beş eksenli olması, ilgili kontrol listesine dâhil edildiği anlamına gelmediği gibi, taş işleme makinesi olarak tanımlanması da otomatik olarak muaf tutulduğu anlamına gelmiyor.
2026 kataloğundaki 2B201 maddesi, belirli makine türlerini, işlenebilen malzemeleri ve teknik performans özelliklerini esas alıyor. Örneğin bazı freze makineleri açısından konumlandırma hassasiyeti, döner eksenlerin sayısı ve beş veya daha fazla eksenin eş zamanlı koordineli kontrol yeteneği gibi teknik kriterler önem taşıyor.
Dolayısıyla belirleyici olan makinenin ticari adı değil, gerçek teknik özelliklerinin ilgili mevzuatta tanımlanan koşulları karşılayıp karşılamadığı.
Gümrük kodu tek başına yeterli değil
İhracat kontrolüne ilişkin değerlendirmelerde yalnızca gümrük tarife koduna bakılması da yeterli değil.
HS kodları, ürünlerin gümrük sınıflandırılması açısından temel öneme sahip olsa da bir makinenin çift kullanımlı ürünler kapsamında kontrol edilip edilmediği yalnızca bu kod üzerinden belirlenemiyor.
Makinenin teknik yapısı, işleyebildiği malzemeler, konumlandırma hassasiyeti, eksen konfigürasyonu, kontrol sistemi, nihai kullanıcısı ve kullanım amacı gibi unsurların birlikte değerlendirilmesi gerekiyor.
Bu nedenle özellikle yüksek performanslı CNC ekipmanlarının ihracatında teknik şartnamelerin ve ilgili kontrol hükümlerinin dikkatle incelenmesi önem taşıyor. Belirsizlik bulunan durumlarda şirketlerin yetkili makamların resmî değerlendirme ve uygunluk prosedürlerine başvurması gerekiyor.
Yalnızca makine değil, yazılım da önemli
Gelişmiş CNC işleme merkezleri artık yalnızca mekanik donanımlardan oluşmuyor. Sayısal kontrol sistemleri, özel yazılımlar ve ilgili teknolojiler, bu makinelerin üretim kabiliyetlerinin ayrılmaz bir parçası.
Çin’in 2026 yılı kontrol kataloğunda makinelere ilişkin 2B201 maddesinin yanı sıra belirli yazılım ve teknolojileri kapsayan 2D202, 2D203 ve 2E201 maddeleri de bulunuyor.
Özellikle 2D203 maddesi, beş veya daha fazla enterpolasyon ekseninin eş zamanlı koordineli şekillendirme kontrolünü sağlayabilen belirli yazılımlarla ilgili hükümler içeriyor.
Bu nedenle yüksek performanslı CNC makinelerinin ihracatında yalnızca fiziksel ekipmanın değil, ilgili yazılımın, kontrol sisteminin ve teknik belgelerin de değerlendirilmesi gerekebilir. Taş işleme makinesi üreticileri açısından ihracat kontrol mevzuatına uyum, uluslararası ticarette giderek daha fazla önem kazanabilecek bir konu.
STONE TIMES | SEKTÖREL DEĞERLENDİRME
Çin’deki gelişmeleri değerlendirirken üç ayrı düzeyi birbirinden ayırmak gerekiyor.
Birincisi, resmî olarak doğrulanmış politika kararları. Belirli taş ve mineral ürünlerinde ihracat KDV iadesi oranlarının değiştirilmesi, 1 Nisan 2026’dan itibaren bazı ürünlerde iadenin tamamen kaldırılması ve çift kullanımlı ürünlere ilişkin 2026 yılı ihracat kontrol kataloğunun yürürlüğe girmesi bu kapsamda yer alıyor.
İkincisi, şirketlerin kamuoyuna açıkladığı somut uygulamalar. Wanli Stone’un yurtdışındaki müşterileriyle fiyat görüşmeleri yapması, katma değeri yüksek ürünlere yönelmesi ve Vietnam ile Kamboçya’daki üretim faaliyetlerini geliştirmesi bu gelişmelere örnek oluşturuyor.
Üçüncüsü ise bu bilgilerden hareketle yapılan sektörel değerlendirmeler. Mevcut gelişmeler, düşük kâr marjlı ürünlerde maliyet baskısının artabileceğini, bazı şirketlerin ileri işlenmiş ürünlere ve otomasyona daha fazla yatırım yapabileceğini, yurtdışı üretim yapılanmalarının genişleyebileceğini ve makine ihracatında mevzuata uyumun daha fazla önem kazanabileceğini düşündürüyor.
Bütün bunlar birlikte değerlendirildiğinde olası bir dönüşüm çizgisi ortaya çıkıyor:
Düşük kâr marjlı temel işleme → Katma değeri yüksek ileri işleme → Otomasyon ve akıllı üretim → Uluslararası üretim yapılanması ve yerel pazarlara yönelik teslimat
Ancak bunun Çin doğal taş sektörünün tamamında gerçekleşmiş bir dönüşüm değil, mevcut politika değişiklikleri ve şirket uygulamalarından hareketle oluşturulmuş bir sektörel değerlendirme olduğunu özellikle vurgulamak gerekiyor.
Asıl mesele vergi iadesinin kaldırılmasından daha büyük olabilir
Çin’in ihracat KDV iadesini kaldırması, belirli ürün gruplarında faaliyet gösteren şirketler açısından doğrudan mali sonuçlar doğuruyor. Ancak gelişmelere daha geniş bir perspektiften bakıldığında, meselenin yalnızca bir vergi avantajının sona ermesiyle sınırlı kalmayabileceği görülüyor.
Asıl soru, geleneksel maliyet avantajlarının değiştiği bir ortamda Çinli doğal taş şirketlerinin uluslararası rekabet güçlerini nasıl koruyacağı.
Üretim ölçeği ve fiyat avantajı önemini korumaya devam edecek. Ancak katma değer, teknoloji, tasarım, otomasyon, ürün farklılaştırması ve uluslararası tedarik zincirlerini yönetme becerisi gelecekte daha fazla öne çıkabilir.
Bu süreç, Çinli şirketlerin yalnızca ürünlerini hangi fiyattan sattığını değil; hangi ürünleri, nerede, nasıl ürettiğini ve müşterilerine nasıl ulaştırdığını da etkileyebilir.
Taş işleme makinesi üreticileri açısından ise bir başka soru önem kazanıyor: Makineler daha gelişmiş ve akıllı hâle gelirken, üreticilerin uluslararası ihracat mevzuatına uyum kapasitesi de aynı hızda gelişebilecek mi?
Çin doğal taş sektörünün önümüzdeki dönemde vereceği yanıtlar, yalnızca ülkenin kendi ihracatçıları açısından değil, uluslararası doğal taş ticaretinin geleceği açısından da yakından izlenmeye değer.
Stone Times, bu gelişmeleri izlemeyi sürdürecek.